Works
実績・事例
「作って終わり」ではなく、課題の解決と成果にこだわってきました。株式会社AOが伴走してきたプロジェクトの一部をご紹介します。
Works
課題から成果まで、伴走した実績。
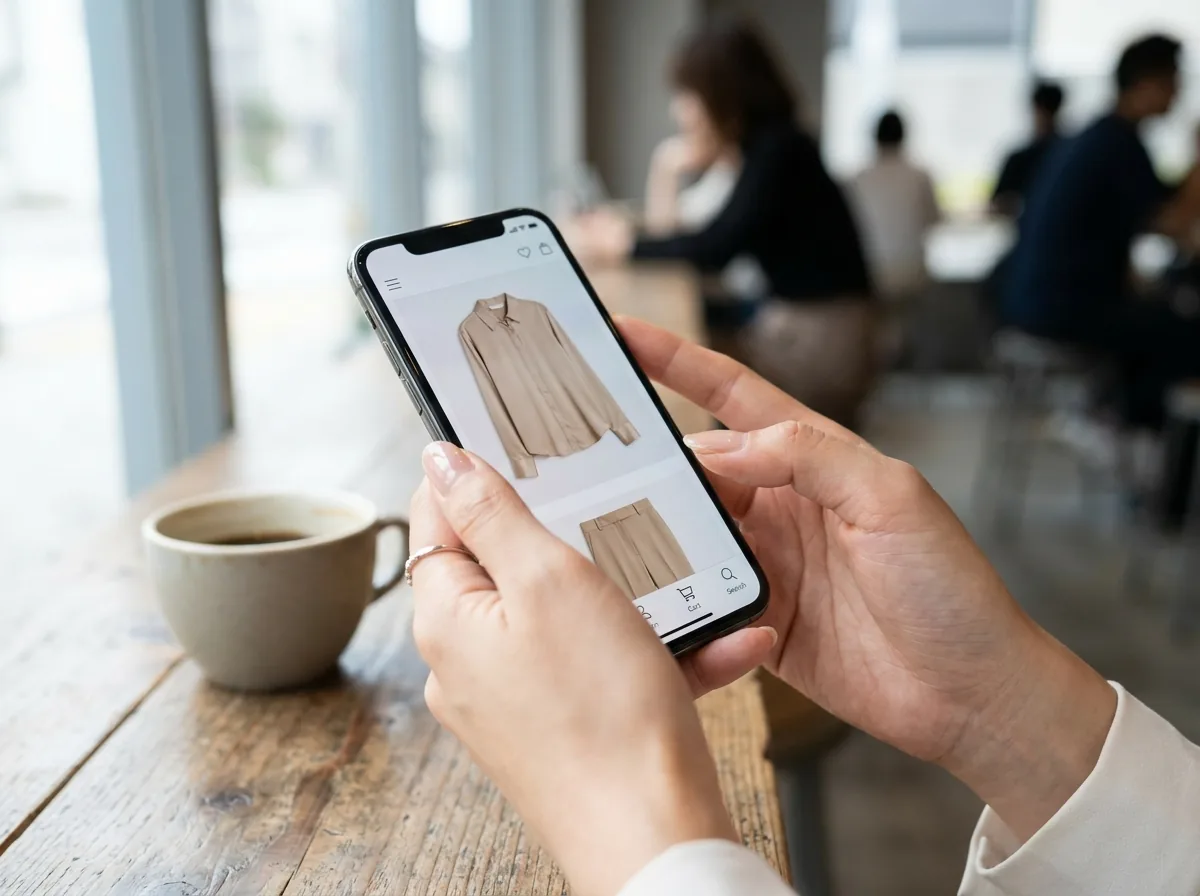
アパレルブランド公式ECサイト リニューアル
Challenge
購入率(CVR)の低下と、ブランドの世界観が伝わらない購買導線。
Solution
世界観を体現するUI/UXへ刷新し、商品ページと購買導線を最適化。
Result
購入導線・商品ページ構成を改善し、ユーザー体験を向上。結果としてCVR前年比150%向上。
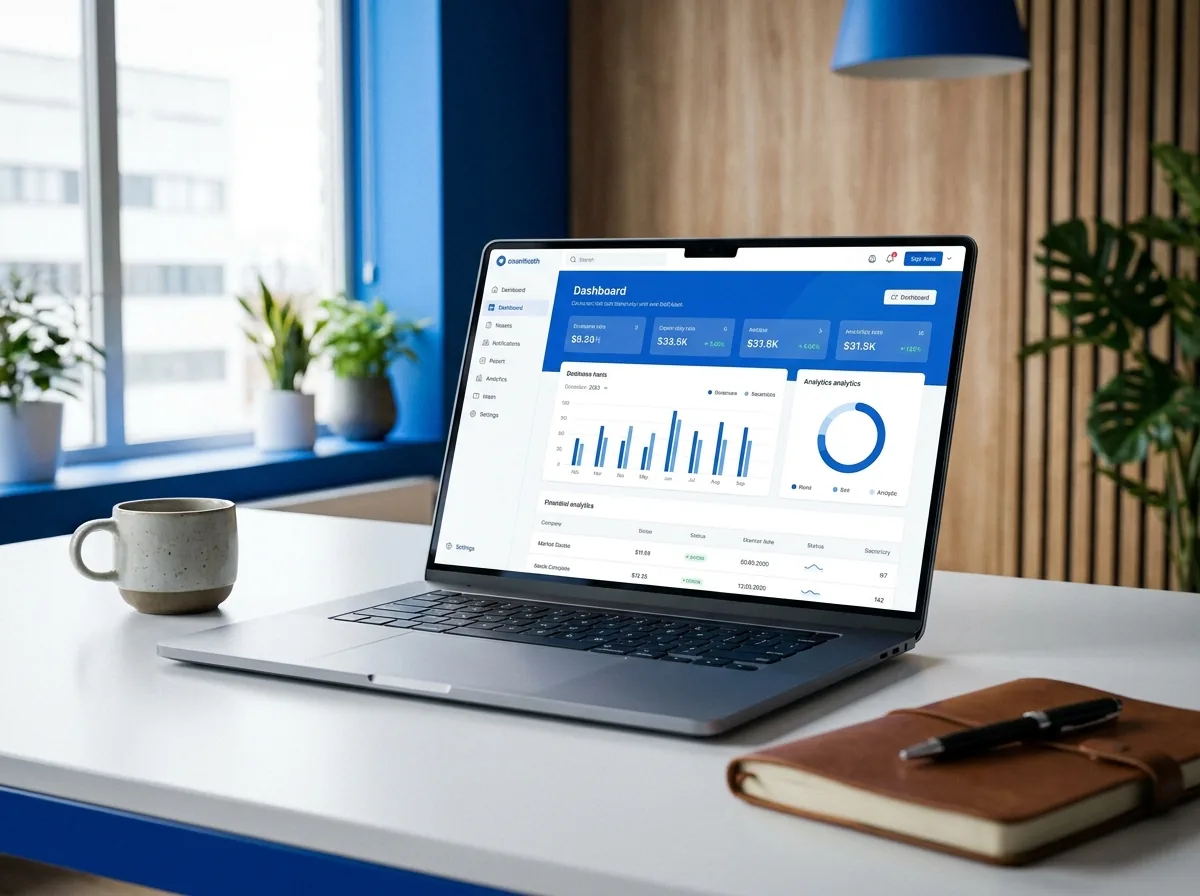
BtoB SaaS企業 コーポレートサイト刷新
Challenge
サービス理解が進まず、問い合わせ数が伸び悩んでいた。
Solution
リード獲得に特化した構造へ再設計し、理解を深めるコンテンツを拡充。
Result
リード獲得導線を再設計し、問い合わせ数2倍を実現。
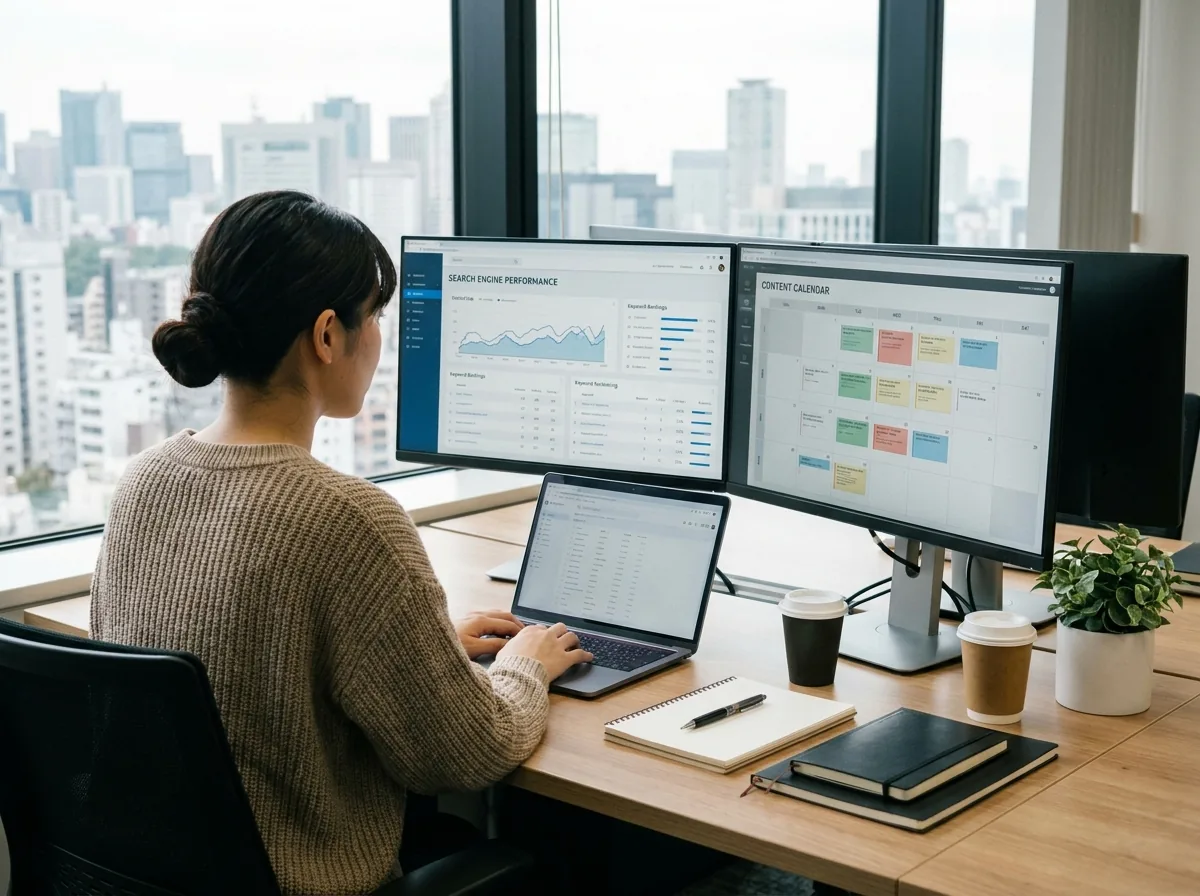
オウンドメディア 検索流入改善プロジェクト
Challenge
自然検索からの流入が少なく、新規獲得が頭打ちだった。
Solution
競合調査に基づくキーワード戦略とコンテンツリライトを実施。
Result
キーワード戦略とリライトで、自然検索流入が半年で300%増加。
実績を見るときのポイント
掲載事例では、取り組みの背景にあった課題、実施した内容、その後に確認された変化を紹介しています。ECサイトの事例では商品ページと購入導線、BtoBサイトの事例ではサービス理解と問い合わせ導線、オウンドメディアの事例では検索テーマと既存コンテンツの見直しが主な改善対象です。
同じ施策でも、商品、顧客、サイトの状態、計測期間などによって結果は異なります。掲載している数値は各事例の結果を示すもので、同じ成果をすべてのサイトに約束するものではありません。自社で検討する際は、現在の数値と目標、実施できる範囲、結果を確認する方法を合わせて整理することが大切です。
課題に近い取り組みとして、ECサイト構築・改善、Web制作、Webマーケティング・SEO対策の支援内容もご覧いただけます。
制作・改善事例を比較するときの読み方
課題と施策の関係を見る
事例を見るときは、見た目の好みだけでなく、どの課題に対して何を変えたのかを確認してください。例えば、説明不足の解消、購入手順の整理、検索からの流入改善は、それぞれ対象となる画面や検証方法が異なります。自社と業種が同じかどうかだけでなく、利用者の目的や運用上の制約が近いかも判断材料になります。掲載情報だけで分からない条件は、相談時に確認する項目として残しましょう。
数値の定義と比較条件を揃える
問い合わせ数、購入率、検索流入は、それぞれ分母と集計対象が異なります。比較するときは、問い合わせに営業連絡を含むか、購入率の分母が訪問数か利用者数か、検索流入がどのページを対象としているかを確認します。また、季節、広告予算、商品構成の変化などが結果へ影響する場合もあります。数字の大小だけで施策の再現性を判断せず、同じ条件で評価できる指標を選んでください。
自社に置き換えた検討メモを作る
参考にしたい点を「対象ページ」「困っている行動」「変えたい内容」「確認する数字」に分けると、相談や社内説明で使いやすくなります。例えば、商品ページを見た後に送料を探して離脱しているのであれば、送料の提示場所と購入手続きへの移動を確認します。これは相談内容を整理するための例であり、掲載事例の追加実績や成果を示すものではありません。改善前に記録を残すことが、変更後の検証につながります。
公開後の担当と更新頻度まで確認する
公開直後に適切だった情報も、サービスや商品、社内の体制が変わると見直しが必要になります。事例の仕組みを取り入れる場合は、誰が原稿や画像を更新し、どの数字をいつ確認するかを決めておきます。問い合わせの受け付けや商品情報の変更といった日常業務も、サイト運用の一部です。制作する機能だけでなく、維持するための作業と引き継ぎの方法を含めて、自社で続けられるか検討してください。
実績を自社の検討に生かすための確認点
事例の数値は自社にも当てはまりますか?
掲載数値は個別の条件で得られた結果であり、同じ成果を保証するものではありません。自社と比較する際は、対象ユーザー、サイト規模、集客経路、計測期間、改善前の課題が近いかを確認してください。
相談時にどのような情報があるとよいですか?
現在のサイトURL、達成したい目的、課題と感じているページや業務をお知らせください。参考にした事例があれば、デザイン、集客、運用のどの点に関心があるかを添えると、相談の焦点を絞りやすくなります。
制作と運用のどちらから検討すべきですか?
既存サイトの課題が特定の導線や更新作業に限られる場合は、部分的な改善も選択肢です。構成やシステム全体に制約がある場合はリニューアルを含め、目的、影響範囲、継続する運用を整理して判断します。